Domain gesamtbetriebskosten.de kaufen?
Wir ziehen mit dem Projekt
gesamtbetriebskosten.de um.
Sind Sie am Kauf der Domain
gesamtbetriebskosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtbetriebskosten.de kaufen?
Ist Erbrecht im Rechtsschutz enthalten?
Ist Erbrecht im Rechtsschutz enthalten? Das hängt von der jeweiligen Rechtsschutzversicherung ab, da die Leistungen je nach Anbieter variieren können. Einige Rechtsschutzversicherungen bieten eine Deckung für erbrechtliche Angelegenheiten an, wie z.B. Streitigkeiten um das Erbe oder die Durchsetzung von Erbansprüchen. Es ist daher ratsam, die Versicherungsbedingungen genau zu prüfen, um festzustellen, ob das Erbrecht im Leistungsumfang enthalten ist. Bei Unsicherheiten empfiehlt es sich, direkt beim Versicherer nachzufragen, ob und in welchem Umfang erbrechtliche Streitigkeiten abgedeckt sind. **
Was sind Stiefkinder im Erbrecht?
Was sind Stiefkinder im Erbrecht? Stiefkinder sind die Kinder des Ehepartners oder Lebensgefährten, die nicht leiblich mit dem verstorbenen Elternteil verwandt sind. Im Erbrecht haben Stiefkinder nicht automatisch Anspruch auf das Erbe des Stiefelternteils, es sei denn, es wurde ein Testament erstellt, das sie berücksichtigt. In einigen Fällen können Stiefkinder jedoch durch Adoption oder andere rechtliche Schritte die gleichen erbrechtlichen Rechte wie leibliche Kinder erhalten. Es ist daher ratsam, im Voraus klare Regelungen zu treffen, um Streitigkeiten und Unsicherheiten zu vermeiden. **
Ähnliche Suchbegriffe für Steuerfallen-im-Erbrecht-Taschenbuch
Top-Angebote
Produkte zum Begriff Steuerfallen-im-Erbrecht-Taschenbuch:
-
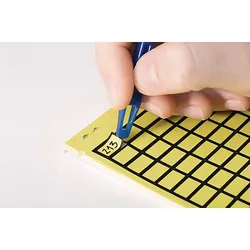
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C2-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=6,1..12,1 mmKabeldurchmesser=6,1..12,1 mmLänge=50,8 mmBreite=19,05 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schmid, Bernhard: Steuerfallen im ErbrechtSteuerfallen im Erbrecht , Das Buch "Steuerfallen im Erbrecht" stellt kurz, kompakt und praxisrelevant alle wesentlichen Bereiche der erbrechtlichen Praxis dar, in denen es zu Schnittstellen mit dem Steuerrecht (Erbschaft- und Schenkungsteuerrecht, Einkommensteuerrecht und Grunderwerbsteuerrecht) kommt oder kommen kann. Dabei konzentrieren sich die Ausführungen im Buch in erster Linie auf das Privatvermögen und bieten einen verständlichen Rundumschlag für jeden, der einen Einstieg in die komplexe Materie sucht oder vorhandene Kenntnisse erweitern und vertiefen will. Die 3. Auflage berücksichtigt u. a. die Änderungen in Gesetzgebung (inklusive Richtlinien, Erlasse und Verordnungen), die reichliche Kasuistik sowie die praktische Handhabe der Finanzverwaltung zum Stand Januar 2025. Der Autor - selbst als Rechtsanwalt und Steuerberater ausschließlich im Bereich der Vermögensnachfolge tätig - behandelt u. a. die folgenden Themen, deren steuerrechtliche Bezüge und erklärt, was im konkreten Fall zu tun ist Auszug aus den Themen: - Vorweggenommene Erbfolge, - Erbauseinandersetzung, - Pflichtteilsrecht, - Steuerliche Bewertung, - Testamentsgestaltung, - Anzeigepflichten, - Ausschlagung, - Erbfall mit Auslandsbezug. Das Buch bietet den erforderlichen Überblick zu den möglichen "Steuerfallen im Erbrecht" und erleichtert mit verständlichen Informationen die Arbeit mit steuerrechtlichen Themen im Erbrecht.¿¿ Inhaltsverzeichnis: - Auszug aus den Themen: - Vorweggenommene Erbfolge - Erbauseinandersetzung - Pflichtteilsrecht - Steuerliche Bewertung - Testamentsgestaltung - Anzeigepflichten - Ausschlagung ¿- Erbfall mit Auslandsbezug , Reflektoren > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250430, Autoren: Schmid, Bernard, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 350, Keyword: Erbfolge; Erbauseinandersetzung; Pflichtteilsrecht; Testamentsgestaltung; Anzeigenpflichten; Ausschlagung; Auslandsbezug; Gemeinschaftskonten; Wohnungsunternehmen; Nachlass; Erben; Erbschaftsrecht; Schenkungsteuerrecht; Einkommensteuerrecht; Grunderwerbsteuerrecht; Erbfall mit Auslandsbezug; Vermögensnachfolge; steuerliche Bewertung, Fachschema: Erbrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 350 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 458, Produktform: Kartoniert,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist anwachsung im Erbrecht?
Anwachsung im Erbrecht bezieht sich auf die automatische Übertragung des Erbteils eines verstorbenen Erben auf die verbleibenden Erben. Dies geschieht, wenn ein Erbe vor dem Erbfall verstirbt und keine abweichende Regelung im Testament getroffen wurde. In diesem Fall erhöhen sich die Erbteile der verbleibenden Erben entsprechend. Die Anwachsung kann auch als "survivorship" bezeichnet werden und tritt häufig bei Ehepartnern oder Lebenspartnern auf, die sich gegenseitig als Erben eingesetzt haben. Es ist wichtig, die gesetzlichen Regelungen zur Anwachsung im jeweiligen Erbrecht zu beachten, da sie je nach Land und Rechtsordnung variieren können. **
-
Wie werden Stiefkinder im Erbrecht behandelt?
Wie werden Stiefkinder im Erbrecht behandelt? Stiefkinder haben grundsätzlich keinen gesetzlichen Anspruch auf das Erbe ihres Stiefelternteils. Wenn der Stiefelternteil jedoch ein Testament hinterlässt, können Stiefkinder darin bedacht werden. Es ist daher ratsam, dass Stiefkinder im Testament ausdrücklich als Erben benannt werden, wenn sie am Erbe beteiligt werden sollen. In einigen Fällen kann es auch möglich sein, dass Stiefkinder einen Pflichtteilsanspruch geltend machen können, wenn sie im Testament nicht bedacht wurden. Es ist daher empfehlenswert, sich im Zweifelsfall rechtlich beraten zu lassen. **
-
Was ist ein Vermächtnis im Erbrecht?
Was ist ein Vermächtnis im Erbrecht? Ein Vermächtnis ist eine spezielle Regelung in einem Testament, bei der ein bestimmter Vermögensgegenstand oder ein bestimmter Geldbetrag an eine Person oder Organisation übertragen wird. Anders als bei einer Erbteilung, bei der der Erbe das gesamte Vermögen erhält, erhält der Vermächtnisnehmer nur den ihm zugedachten Teil. Ein Vermächtnis kann beispielsweise darin bestehen, dass eine bestimmte Summe Geld an einen Freund oder eine wohltätige Organisation geht. Vermächtnisse können auch mit Bedingungen oder Auflagen versehen sein, die der Vermächtnisnehmer erfüllen muss, um das Erbe zu erhalten. In vielen Fällen werden Vermächtnisse als Möglichkeit genutzt, um Personen oder Organisationen zu bedenken, die nicht als gesetzliche Erben gelten. **
-
Was ist das Erbrecht im Jahr 2032?
Das Erbrecht im Jahr 2032 ist eine rechtliche Regelung, die den Übergang von Vermögen und Besitz nach dem Tod einer Person regelt. Es kann sich um eine Weiterentwicklung des bestehenden Erbrechts handeln, die möglicherweise neue Regelungen für digitales Vermögen, künstliche Intelligenz oder andere technologische Entwicklungen enthält. Es könnte auch Anpassungen geben, um den veränderten gesellschaftlichen und wirtschaftlichen Bedingungen gerecht zu werden. **
Ist der Bruder ein Bastard im Erbrecht?
Im Erbrecht gibt es keinen Begriff des "Bastards". Das Erbrecht richtet sich in der Regel nach der gesetzlichen Erbfolge, die von der Verwandtschaftsbeziehung abhängt. Ein Bruder hat in der Regel ein gesetzliches Erbrecht, unabhängig von seiner Abstammung. **
Was ist das Erbrecht im Jahr 2057?
Es ist schwierig, das Erbrecht im Jahr 2057 genau vorherzusagen, da sich Gesetze und Vorschriften im Laufe der Zeit ändern können. Es ist jedoch möglich, dass das Erbrecht weiterentwickelt wird, um den sich verändernden Bedürfnissen und Herausforderungen der Gesellschaft gerecht zu werden. Mögliche Änderungen könnten eine stärkere Berücksichtigung digitaler Vermögenswerte, eine Anpassung der Erbschaftssteuerregelungen oder eine größere Flexibilität bei der Gestaltung von Testamenten umfassen. **
Top-Angebote
Produkte zum Begriff Steuerfallen-im-Erbrecht-Taschenbuch:
-
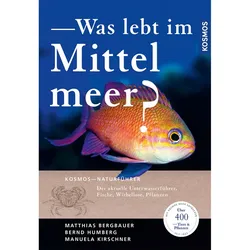
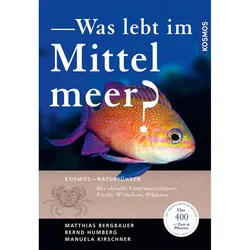
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
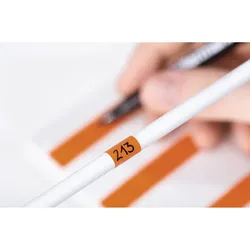
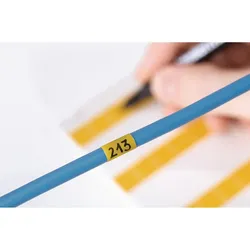
HellermannTyton Etiketten im Taschenbuch TAG125FB-270-YE598-92527 | ["HELASIGN"] | 58071090 Etiketten aus Gewebefolie im handlichen Taschenbuchformat. Optimaler Schutz vor Staub und Schmutz durch das Taschenbuchdeckblatt. Leichtes Entfernen oder Neupositionieren der Etiketten, je nach Bedarf. Beim Entfernen verbleiben keine Klebstoffrückstände. Mit (FB) oder ohne (B) schwarzem Abschlussrahmen erhältlich. Auch für schwierige Untergründe geeignet. Markierstift T82 für professionelle und dauerhafte Handbeschriftung. Hilfswerkzeug für saubere Platzierung der Etiketten enthalten. Die Etiketten sind optimal zur flexiblen Kennzeichnung von Bauteilen, Schaltgeräten und anderen Betriebsmitteln mit der Hand geeignet. Dank des Kautschukklebstoffes lassen sie sich rückstandsfrei wieder ablösen. Für die professionelle Handbeschriftung empfehlen wir den Markierstift T82, ausgestattet mit einer schnell trocknenden und UV-beständigen Tinte.41,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C2-1402-OGAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=6,1..12,1 mmKabeldurchmesser=6,1..12,1 mmLänge=50,8 mmBreite=19,05 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Erbrecht im Rechtsschutz enthalten?
Ist Erbrecht im Rechtsschutz enthalten? Das hängt von der jeweiligen Rechtsschutzversicherung ab, da die Leistungen je nach Anbieter variieren können. Einige Rechtsschutzversicherungen bieten eine Deckung für erbrechtliche Angelegenheiten an, wie z.B. Streitigkeiten um das Erbe oder die Durchsetzung von Erbansprüchen. Es ist daher ratsam, die Versicherungsbedingungen genau zu prüfen, um festzustellen, ob das Erbrecht im Leistungsumfang enthalten ist. Bei Unsicherheiten empfiehlt es sich, direkt beim Versicherer nachzufragen, ob und in welchem Umfang erbrechtliche Streitigkeiten abgedeckt sind. **
-
Was sind Stiefkinder im Erbrecht?
Was sind Stiefkinder im Erbrecht? Stiefkinder sind die Kinder des Ehepartners oder Lebensgefährten, die nicht leiblich mit dem verstorbenen Elternteil verwandt sind. Im Erbrecht haben Stiefkinder nicht automatisch Anspruch auf das Erbe des Stiefelternteils, es sei denn, es wurde ein Testament erstellt, das sie berücksichtigt. In einigen Fällen können Stiefkinder jedoch durch Adoption oder andere rechtliche Schritte die gleichen erbrechtlichen Rechte wie leibliche Kinder erhalten. Es ist daher ratsam, im Voraus klare Regelungen zu treffen, um Streitigkeiten und Unsicherheiten zu vermeiden. **
-
Was ist anwachsung im Erbrecht?
Anwachsung im Erbrecht bezieht sich auf die automatische Übertragung des Erbteils eines verstorbenen Erben auf die verbleibenden Erben. Dies geschieht, wenn ein Erbe vor dem Erbfall verstirbt und keine abweichende Regelung im Testament getroffen wurde. In diesem Fall erhöhen sich die Erbteile der verbleibenden Erben entsprechend. Die Anwachsung kann auch als "survivorship" bezeichnet werden und tritt häufig bei Ehepartnern oder Lebenspartnern auf, die sich gegenseitig als Erben eingesetzt haben. Es ist wichtig, die gesetzlichen Regelungen zur Anwachsung im jeweiligen Erbrecht zu beachten, da sie je nach Land und Rechtsordnung variieren können. **
-
Wie werden Stiefkinder im Erbrecht behandelt?
Wie werden Stiefkinder im Erbrecht behandelt? Stiefkinder haben grundsätzlich keinen gesetzlichen Anspruch auf das Erbe ihres Stiefelternteils. Wenn der Stiefelternteil jedoch ein Testament hinterlässt, können Stiefkinder darin bedacht werden. Es ist daher ratsam, dass Stiefkinder im Testament ausdrücklich als Erben benannt werden, wenn sie am Erbe beteiligt werden sollen. In einigen Fällen kann es auch möglich sein, dass Stiefkinder einen Pflichtteilsanspruch geltend machen können, wenn sie im Testament nicht bedacht wurden. Es ist daher empfehlenswert, sich im Zweifelsfall rechtlich beraten zu lassen. **
Ähnliche Suchbegriffe für Steuerfallen-im-Erbrecht-Taschenbuch
-
Schmid, Bernhard: Steuerfallen im ErbrechtSteuerfallen im Erbrecht , Das Buch "Steuerfallen im Erbrecht" stellt kurz, kompakt und praxisrelevant alle wesentlichen Bereiche der erbrechtlichen Praxis dar, in denen es zu Schnittstellen mit dem Steuerrecht (Erbschaft- und Schenkungsteuerrecht, Einkommensteuerrecht und Grunderwerbsteuerrecht) kommt oder kommen kann. Dabei konzentrieren sich die Ausführungen im Buch in erster Linie auf das Privatvermögen und bieten einen verständlichen Rundumschlag für jeden, der einen Einstieg in die komplexe Materie sucht oder vorhandene Kenntnisse erweitern und vertiefen will. Die 3. Auflage berücksichtigt u. a. die Änderungen in Gesetzgebung (inklusive Richtlinien, Erlasse und Verordnungen), die reichliche Kasuistik sowie die praktische Handhabe der Finanzverwaltung zum Stand Januar 2025. Der Autor - selbst als Rechtsanwalt und Steuerberater ausschließlich im Bereich der Vermögensnachfolge tätig - behandelt u. a. die folgenden Themen, deren steuerrechtliche Bezüge und erklärt, was im konkreten Fall zu tun ist Auszug aus den Themen: - Vorweggenommene Erbfolge, - Erbauseinandersetzung, - Pflichtteilsrecht, - Steuerliche Bewertung, - Testamentsgestaltung, - Anzeigepflichten, - Ausschlagung, - Erbfall mit Auslandsbezug. Das Buch bietet den erforderlichen Überblick zu den möglichen "Steuerfallen im Erbrecht" und erleichtert mit verständlichen Informationen die Arbeit mit steuerrechtlichen Themen im Erbrecht.¿¿ Inhaltsverzeichnis: - Auszug aus den Themen: - Vorweggenommene Erbfolge - Erbauseinandersetzung - Pflichtteilsrecht - Steuerliche Bewertung - Testamentsgestaltung - Anzeigepflichten - Ausschlagung ¿- Erbfall mit Auslandsbezug , Reflektoren > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250430, Autoren: Schmid, Bernard, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 350, Keyword: Erbfolge; Erbauseinandersetzung; Pflichtteilsrecht; Testamentsgestaltung; Anzeigenpflichten; Ausschlagung; Auslandsbezug; Gemeinschaftskonten; Wohnungsunternehmen; Nachlass; Erben; Erbschaftsrecht; Schenkungsteuerrecht; Einkommensteuerrecht; Grunderwerbsteuerrecht; Erbfall mit Auslandsbezug; Vermögensnachfolge; steuerliche Bewertung, Fachschema: Erbrecht~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 350 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 458, Produktform: Kartoniert,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOSMOS - Taschenbuch - Was lebt im Mittelmeer?WAS LEBT IM MITTELMEER? Dieser Mittelmeer-Naturführer ist Bestimmungshilfe und Nachschlagewerk in einem. Die erweiterte Neuausgabe bietet eine Zusammenstellung von mehr als 400 der häufigsten und wichtigsten Tiere und Pflanzen. Umfassende Informationen zu Merkmalen, Lebensraum und Verwechslungsmöglichkeiten sowie der KOSMOS-Farbcode helfen bei der sicheren Bestimmung. Ideal für Taucher, Schnorchler, Aquarianer und Urlauber am Mittelmeer. Über die Autoren: MATTHIAS BERGBAUER Dr. Matthias Bergbauer, Diplom-Biologe, führte nach seiner Promotion ökophysiologische Forschungen in marinen Lebensräumen durch und taucht seit 1980. Dazu gehörten längere Arbeitsaufenthalte an meeresbiologischen Forschungsstationen im Mittelmeer, Roten Meer, Great Barriere Riff/Australien, auf den Fidschi-Inseln im Südpazifik sowie in den Vereinigten Staaten. Viele Taucher kennen ihn durch seine meeresbiologischen Seminare. Er publiziert regelmäßig in Zeitschriften, ist Autor mehrerer erfolgreicher Reise- und Naturführer und seit 2010 Chefredakteur der Tauchzeitschrift ?Silent World?. BERND HUMBERG Bernd Humberg ist Diplom-Biologe und Tauchlehrer. Er arbeitete nach seinem Studium mit Schwerpunkt Meeresbiologie an verschiedenen meeresbiologischen Stationen. Seine journalistische Laufbahn begann er als Chefredakteur des Fachmagazins Divemaster. 194x134x25mm (LxBxH) 3. Auflage 2022 Umschlag/Ausstattung: 570 Farbfotos, 2 Farbzeichnungen, Seiten: 36832,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton Etiketten im Taschenbuch HSMB-C1-1402-YEAusführung=EtikettWerkstoff=KunststoffAderdurchmesser=4..8,1 mmKabeldurchmesser=4..8,1 mmLänge=38,1 mmBreite=12,7 mmFarbe=mehrfarbigTransparent=neinMit Textfeld=jaAufdruck=ohneMontageart=kleben19,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Vermächtnis im Erbrecht?
Was ist ein Vermächtnis im Erbrecht? Ein Vermächtnis ist eine spezielle Regelung in einem Testament, bei der ein bestimmter Vermögensgegenstand oder ein bestimmter Geldbetrag an eine Person oder Organisation übertragen wird. Anders als bei einer Erbteilung, bei der der Erbe das gesamte Vermögen erhält, erhält der Vermächtnisnehmer nur den ihm zugedachten Teil. Ein Vermächtnis kann beispielsweise darin bestehen, dass eine bestimmte Summe Geld an einen Freund oder eine wohltätige Organisation geht. Vermächtnisse können auch mit Bedingungen oder Auflagen versehen sein, die der Vermächtnisnehmer erfüllen muss, um das Erbe zu erhalten. In vielen Fällen werden Vermächtnisse als Möglichkeit genutzt, um Personen oder Organisationen zu bedenken, die nicht als gesetzliche Erben gelten. **
-
Was ist das Erbrecht im Jahr 2032?
Das Erbrecht im Jahr 2032 ist eine rechtliche Regelung, die den Übergang von Vermögen und Besitz nach dem Tod einer Person regelt. Es kann sich um eine Weiterentwicklung des bestehenden Erbrechts handeln, die möglicherweise neue Regelungen für digitales Vermögen, künstliche Intelligenz oder andere technologische Entwicklungen enthält. Es könnte auch Anpassungen geben, um den veränderten gesellschaftlichen und wirtschaftlichen Bedingungen gerecht zu werden. **
-
Ist der Bruder ein Bastard im Erbrecht?
Im Erbrecht gibt es keinen Begriff des "Bastards". Das Erbrecht richtet sich in der Regel nach der gesetzlichen Erbfolge, die von der Verwandtschaftsbeziehung abhängt. Ein Bruder hat in der Regel ein gesetzliches Erbrecht, unabhängig von seiner Abstammung. **
-
Was ist das Erbrecht im Jahr 2057?
Es ist schwierig, das Erbrecht im Jahr 2057 genau vorherzusagen, da sich Gesetze und Vorschriften im Laufe der Zeit ändern können. Es ist jedoch möglich, dass das Erbrecht weiterentwickelt wird, um den sich verändernden Bedürfnissen und Herausforderungen der Gesellschaft gerecht zu werden. Mögliche Änderungen könnten eine stärkere Berücksichtigung digitaler Vermögenswerte, eine Anpassung der Erbschaftssteuerregelungen oder eine größere Flexibilität bei der Gestaltung von Testamenten umfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.